Начните с выручки, которую действительно сравниваете
В Commerce Media Measurement Standards V2.1 IAB Europe gross и net sales имеют разные определения: возвраты, отмены и возмещения влияют на net. Даже до обсуждения маржи два ROAS с разной базой могут отвечать на разные вопросы.
Руководство IAB/MRC по retail media даёт методологический контекст измерения и атрибуции. Ни один из этих документов не превращает атрибутированную выручку в дополнительную прибыль. Наша модель ниже является редакционным учебным инструментом, не стандартом бухгалтерского учёта.
В российском отчёте сначала согласуются единицы товара, учёт возвратов, скидок, каналов и периода. Все суммы приводятся к одной валютной и налоговой базе, выбранной финансовой командой. Сравнение суммы с налогом с затратами без него создаёт арифметически аккуратный, но смыслово неверный результат.
Свежий продуктовый сигнал: 6 октября TikTok анонсировал расширение GMV Max с учётом комиссий, купонов и других затрат бизнеса. Это заявление разработчика о направлении продукта, не независимая оценка прибыльности и не рекомендация запускать его в России. Для локальной закупки полезен сам вопрос: какие расходы видит оптимизатор, а какие остаются за пределами его цели?
Учебный расчёт вклада после рекламы
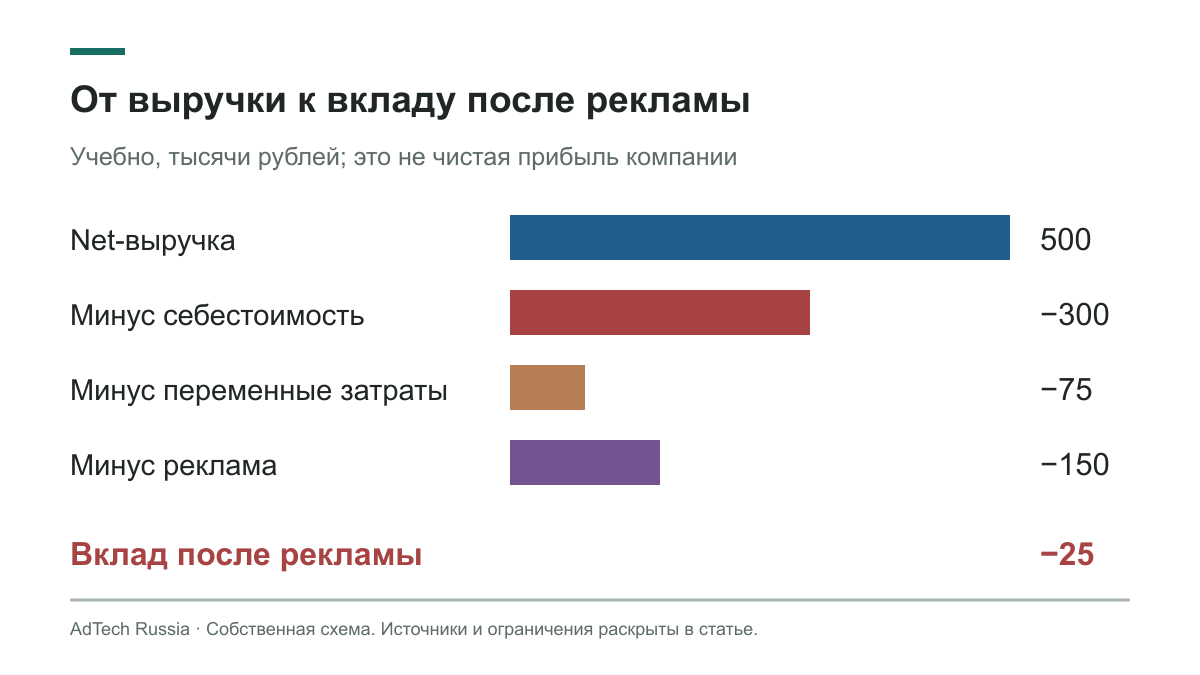
Допустим, атрибутированная gross-выручка составила 600 тысяч рублей, возвраты и отмены уменьшили её на 100 тысяч. Расход кампании равен 150 тысячам. Тогда gross ROAS равен 4, а net ROAS примерно 3,33. Это учебные суммы, не кейс ритейлера и не рекомендуемые нормативы.
| Этап | Учебная сумма |
|---|---|
| Net-выручка после возвратов | 500 000 рублей |
| Себестоимость проданного | Минус 300 000 |
| Согласованные переменные расходы | Минус 75 000 |
| Вклад до расходов на рекламу | 125 000 |
| Рекламные расходы | Минус 150 000 |
| Вклад после рекламы в этой модели | Минус 25 000 |
В сумму переменных расходов здесь условно включены выбранные командой затраты исполнения заказа. В реальном расчёте нужно раскрыть состав, не посчитать дважды комиссию и проверить, какие расходы сохраняются при возврате. Минус 25 тысяч является результатом заданной модели, а не чистым убытком всей компании.
Почему одинаковый ROAS не даёт одинаковый результат
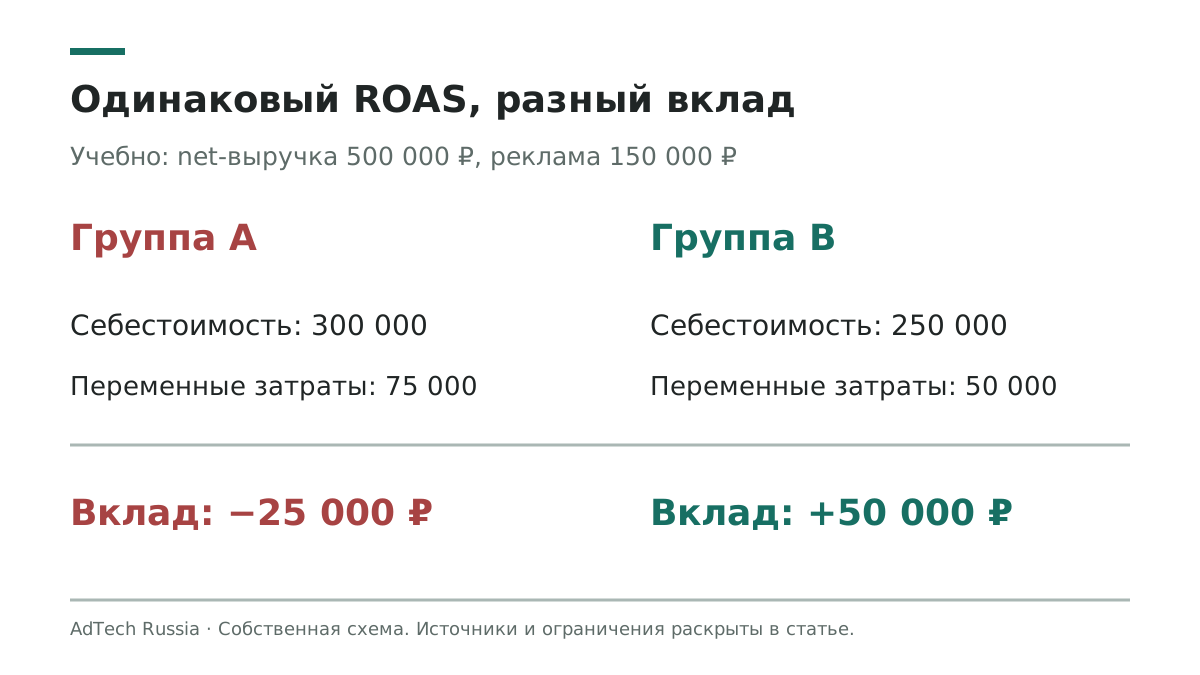
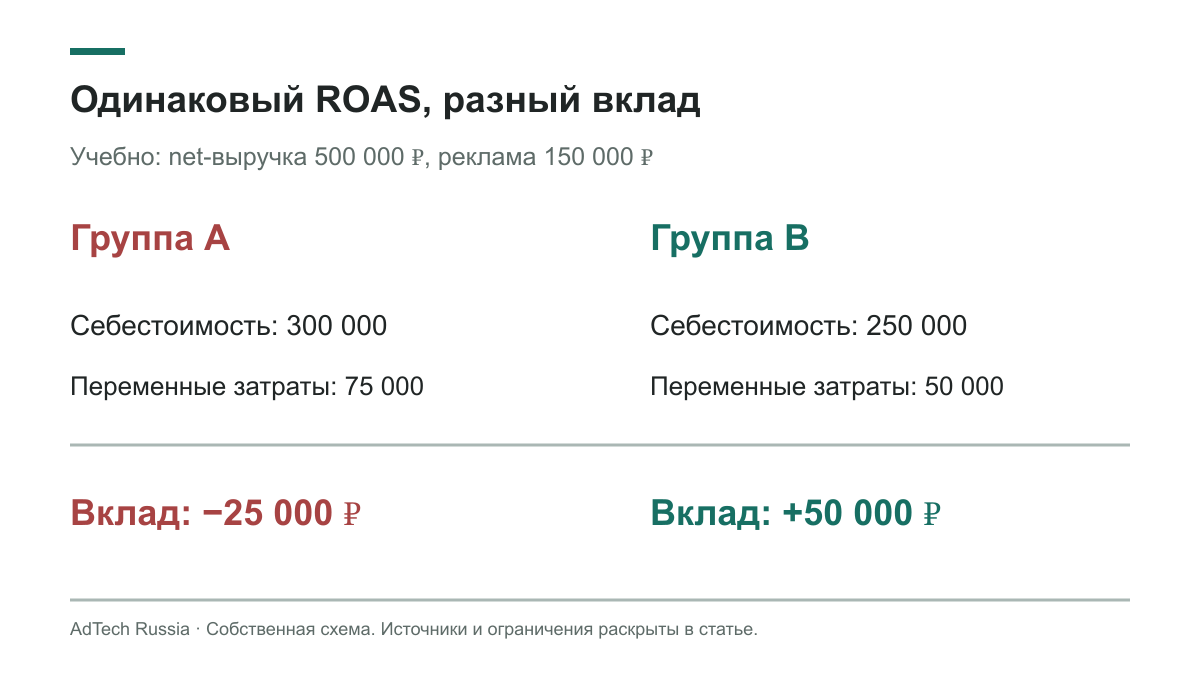
У другой товарной группы при тех же 500 тысячах net-выручки и 150 тысячах рекламы себестоимость может быть 250 тысяч, переменные расходы 50 тысяч. Вклад после рекламы тогда составит 50 тысяч рублей. Net ROAS остаётся около 3,33, но экономический запас отличается.
Средний ROAS по ассортименту может расти при переходе к товарам с большой выручкой и малой маржой. Поэтому в модели нужны как минимум категории с различающейся экономикой, если эти различия существенны для решения. Смешение категорий под одним коэффициентом затрудняет выбор бюджета.
В учебной первой группе доля вклада до рекламы в net-выручке равна 25%. При неизменных допущениях для нулевого вклада после рекламы нужен net ROAS 4. Это частное арифметическое следствие модели. Оно не является универсальным порогом рентабельности retail media: состав затрат, горизонт и поведение покупателей могут быть другими.
Возвраты требуют времени и одинаковой когорты
Если рекламу оценили до завершения возвратов, поздняя корректировка изменит вклад. Нельзя вычесть возвраты всего магазина из продаж только рекламной когорты: совокупности должны соответствовать друг другу. Аналогично, расходы периода и продажи по дате заказа требуют согласованного правила связи.
Финансовая команда определяет момент управленческого среза и порядок последующих уточнений. В отчёте остаются дата актуальности, доля незавершённых заказов и версия расчёта. Прогноз возвратов допустим как отдельная оценка, но не должен незаметно заменять зарегистрированные события.
Когда товары возвращаются, себестоимость и часть переменных расходов могут восстанавливаться по-разному. Поэтому уменьшить только выручку, оставив все остальные строки без проверки, недостаточно. Расчёт согласуется с реальным процессом исполнения и возврата конкретного бизнеса.
Вклад атрибутированных заказов не равен эффекту рекламы
Даже положительные 50 тысяч в учебном втором варианте не доказывают, что кампания создала их дополнительно. Часть покупателей могла бы купить без рекламы. Для причинного вывода нужен контроль либо другой обоснованный дизайн, а маржинальные показатели считаются на его сопоставимых группах.
Короткий горизонт может не учитывать повторные покупки, но ожидание будущего LTV тоже не является подтверждённой прибылью. Если команда добавляет модель повторных продаж, раскрываются допущения и отдельная проверка. Нельзя оправдывать отрицательный текущий результат любым удобным прогнозом без наблюдений.
Как встроить в решение о бюджете
Для российского бренда аналитик и финансовый ответственный согласуют определения, данные и затраты до запуска. Ритейлер раскрывает доступный слой продаж, маркетолог цель кампании и горизонт. Медиабайер использует совместимую метрику, а не выбирает из двух версий ROAS более выгодную для отчёта.
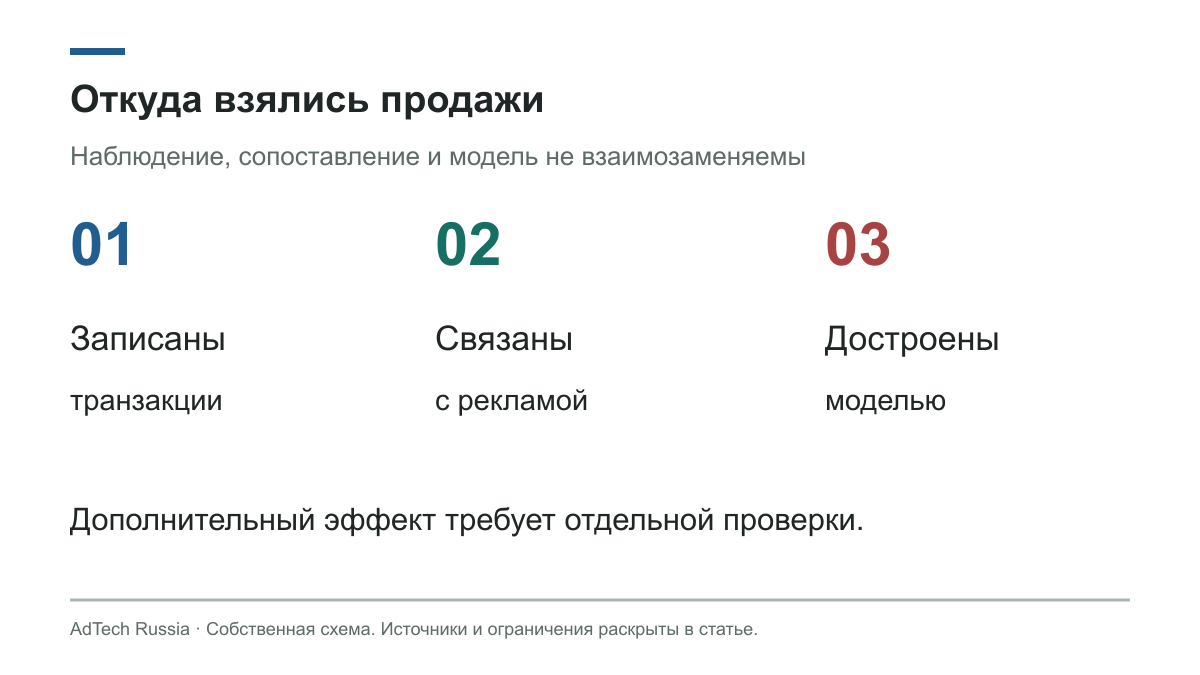
Следующий шаг: заполнить шесть строк учебной модели своими согласованными данными и отметить неизвестные. Разделение измеренных и достроенных продаж помогает проверить происхождение выручки, плейбук retail media задаёт общий контекст. Термины business outcome и incrementality, а также commerce media продолжают путь от коэффициента к проверяемому решению.