Хороший отчёт может описывать узкую часть рынка
Представим закупку, в которой платформа обычно предлагает не больше 50 условных единиц. Она выигрывает дешёвые предложения и сохраняет их цены. Дорогие предложения остаются за пределами покупок. Если модель видит только успешно купленные показы, её представление о рынке формируется под действием собственного ограничения.
Так возникает замкнутая связь. Модель выбирает ставки, ставки определяют доступные наблюдения, а новые наблюдения меняют модель. Даже без технической ошибки в журнале данные могут оказаться неподходящими для вывода о всём предложении. Сначала нужно назвать совокупность, которую действительно наблюдали.
Средняя цена купленного показа отвечает на полезный вопрос о состоявшейся закупке. Проблема начинается, когда её называют средней ценой всех доступных возможностей или используют как бесспорную базу для нового алгоритма. Между этими задачами находится механизм отбора. Его нужно описать прежде, чем обсуждать сложность модели.
Что добавляет новая работа о media trading
В препринте от 12 ноября 2026 года Yun-Ithry Gamrani и Huyên Pham рассматривают торговлю рекламным инвентарём при неполном наблюдении цен. В их модели цена раскрывается при победе, а случайные исследовательские ставки помогают получить дополнительный ценовой сигнал. Авторы связывают оценивание с управлением закупкой и обучением с подкреплением. Вычислительные эксперименты синтетические; это не опубликованный промышленный A/B-тест DSP. Полный текст исследования
Для читателя полезна сама постановка: выбор ставки одновременно меняет результат закупки и сведения для следующего решения. Редакционный сценарий ниже проверяет эту связь на простых числах. Он не воспроизводит алгоритмы авторов и не обещает их расчётную эффективность в российской кампании.
Отдельная граница касается бюджета. Математический штраф за перерасход не равнозначен техническому запрету потратить больше лимита. Даже перспективную модель нужно включать в рабочую систему с собственным контролем денег. До проверки таких ограничений исследовательский подход остаётся предметом моделирования.
Три разных числа внутри одного аукциона
Первое число представляет собой ставку покупателя. Второе описывает условие, при котором предложение можно выиграть. Третье является фактической оплатой по принятому правилу. В отдельных моделях второе и третье совпадают, в других цена покупки зависит от собственной ставки. Смешивать их в одном столбце price нельзя.
В OpenRTB предусмотрены поля и механизмы уведомлений, но конкретное содержание доступной информации нужно сверять с поставщиком. Поддержка протокола не гарантирует, что покупатель получит точный порог каждого проигрыша. Сохраните отдельно тип аукциона, источник цены и событие, при котором она становится известна. OpenRTB 2.6
В аукционе первой цены победитель платит собственную ставку. Эта сумма не раскрывает минимальную ставку, с которой он мог победить. Модель, обученная на таком переименовании, получает неверную целевую переменную ещё до выбора метода обучения.
Пять предложений и два наблюдения
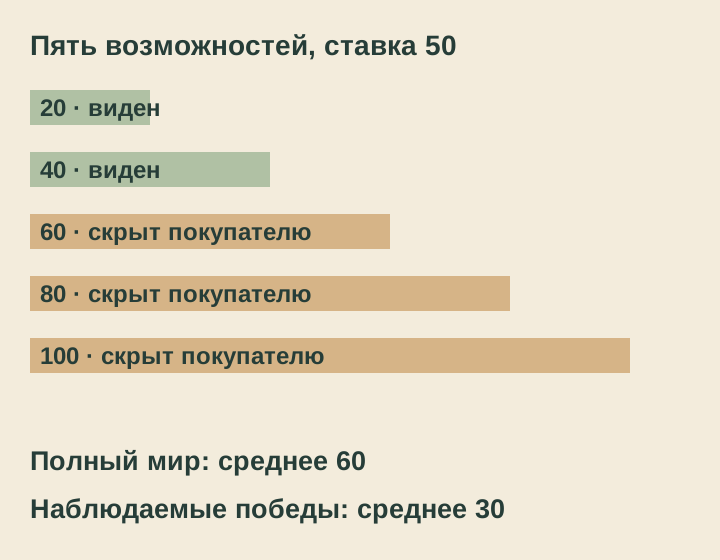
В учебном CSV пять возможностей имеют пороги 20, 40, 60, 80 и 100. Покупатель везде ставит 50. По правилу этого вымышленного мира он выигрывает первые две возможности и узнаёт их пороги. Остальные точные значения известны автору учебного примера, но скрыты от покупателя.
Среднее раскрытых порогов равно 30. Среднее всех пяти равно 60. Разница не возникла из-за неправильного сложения: в первое среднее попали только предложения, прошедшие ограничение ставки. При снижении ставки до 30 останется один раскрытый порог 20. Если сообщить, что «рынок опять подешевел», это будет неверной интерпретацией того же неизменного мира.
Схема рядом показывает полный набор и доступную покупателю часть. Числа относятся к условным порогам, не к рублям CPM и не к реальному отчёту SSP. Мы специально раскрываем полный набор для проверки арифметики. В настоящем пилоте редактор или аналитик обычно не располагает такой полной картиной.
Неизвестная цена всё же может дать границу
Если правила контрольного аукциона известны и ставка 50 проиграла именно из-за недостаточной цены, можно утверждать, что необходимый порог был выше 50. Назвать его равным 50 или 100 по этой записи нельзя. Если причиной могло стать ограничение категории, таймаут или недопуск аккаунта, даже ценовая граница требует дополнительного подтверждения.
В статистике наблюдение с известной границей и неизвестным точным значением называют цензурированным. NIST объясняет такое различие на испытаниях надёжности: часть объектов пережила время наблюдения, но точные сроки их будущего отказа неизвестны. Это объяснение понятия, а не готовая модель рекламного аукциона. NIST, censoring
Практический вывод прост: сохраняйте доступное ограничение и его основание. Пустая цена после подтверждённого проигрыша по цене и пустая цена после технического сбоя означают разные вещи. Если загрузчик заменяет оба случая нулём, он уничтожает это различие. Такой набор нельзя считать подготовленным к обучению.
Почему среднее побед меняется после оптимизации
Допустим, вчера алгоритм участвовал в широком наборе приложений, а сегодня оставил только часть. Одновременно могли измениться ставка, фильтр качества и доступная аудитория. Среднее побед теперь относится к другому набору возможностей. Разница в цене не устанавливает причину такого изменения.
Начните со сверки состава. Сохраните площадку или согласованную группу инвентаря, формат, время, валюту и применённые ограничения. Затем посмотрите, как менялась вероятность участия и победы внутри сопоставимых групп. Если группа полностью исчезла из наблюдения, её нельзя молча исключить из сравнения рынка.
Для оператора это означает два параллельных отчёта. Первый описывает результат фактической закупки: что купили и сколько заплатили. Второй показывает область наблюдения модели: куда она участвовала, где получила цену и какие сведения отсутствуют. Эти отчёты связаны, но решают разные задачи.
Что запросить для обучающей выборки
Попросите поставщика показать путь одной записи от предложения до строки обучения. Как создаётся идентификатор возможности? Какая политика действовала при ставке? Что означает цена? Почему запись оказалась в наборе? Какие причины исключения остаются только в другом журнале? Ответ должен позволять восстановить происхождение строки.
Версия политики особенно важна при переобучении. Если сначала алгоритм покупал одно предложение, затем другое, объединённая таблица не становится однородной только потому, что названия столбцов совпали. Сохраните время действия правил и связь результата с конкретной политикой. При последующем разборе это поможет отделить изменение рынка от изменения сбора данных.
Запросите и долю неизвестного. В знаменателе должны находиться согласованные возможности участия, а не только купленные показы. Отдельно назовите записи с точной ценой, подтверждённой границей и неопределённым исходом. Строка «доступны данные по большинству трафика» без единицы счёта не отвечает на этот вопрос.
Зачем нужны исследовательские ставки
Чтобы увидеть область за пределами привычной политики, иногда выделяют ограниченную часть возможностей для заранее описанного исследования. Например, случайно выбирают один из разрешённых уровней ставки внутри сопоставимой группы. Такое назначение помогает понять, какие сведения раскрываются при другом действии. Оно может стоить денег и менять результат кампании.
Это не рекомендация массово повышать ставки ради любопытства. Для пилота нужны отдельный бюджет, жёсткий предел ставки, допустимый инвентарь и правило остановки. Случайный выбор не должен обходить фильтры качества, ограничения бренда или запрет на конкретную аудиторию. Необычная цена сама по себе не оправдывает покупку неподходящего показа.
В новой работе ценовой фактор оценивается по доле побед при заданном распределении исследовательских ставок и предположениях о шуме цены. Простое среднее цен исследовательских побед тоже остаётся отобранным. Поэтому нужно сохранять назначенное распределение ставок и все наблюдаемые исходы, а затем проверять применимость метода оценки.
Оператор должен видеть, какая запись возникла в обычной закупке, а какая в исследовательской части. Если метку потерять, последующее обучение не сможет учитывать различия назначения. Для сравнения методов сохраните и стоимость получения информации. Бесплатное исследование в симуляции не равно реальной цене такого пилота.
Контрольная карточка одного наблюдения
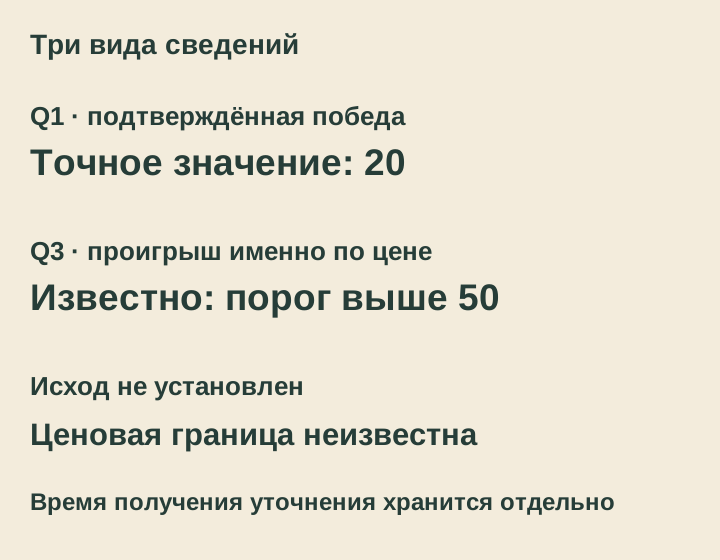
Для строки Q3 из учебного набора сохраните ставку 50, исход «проигрыш по цене» и доступную границу «порог выше 50». Число 60 известно только автору учебного мира. Если показать его модели во время проверки скрытых данных, получится утечка ответа. Такая процедура будет выглядеть точной, но не воспроизводит реальный объём информации покупателя.
Отдельный столбец отмечает, был ли исход действительно подтверждён. Для неизвестного результата нельзя выводить ценовую границу задним числом. Если поставщик позже прислал точную запись, сохраните время обновления и прежнее состояние. Восстановленные данные полезны для аудита, но модель в момент решения могла ими не располагать.
На входе модели эти две ситуации должны сохраняться разными: точное наблюдение 20 и граница «выше 50». Процедура, которая принимает только точные целевые цены, не может использовать вторую строку как обычную цену без дополнительного метода. Нужен способ учитывать вероятность значения за границей либо явно ограничить задачу наблюдаемой частью. Простая подстановка 50 меняет учебное условие.
Такая карточка позволяет проверить формулу и момент знания. В пилоте аналитик должен повторить вывод по сведениям, доступным к выбранному времени. Если качество исчезает после удаления будущих уточнений, сначала нужно исправить оценку, а затем обсуждать запуск.
Как проверить модель без доступа к бюджету
Начните с учебного мира, где известны все пороги, как в нашем CSV. Проверьте, воспроизводит ли процедура результаты при разных ставках. Затем намеренно спрячьте часть наблюдений и посмотрите, какие выводы остаются возможными. Успех на пяти строках подтверждает только правильность маленького расчёта.
Следующий этап может использовать исторические данные с раскрытыми ограничениями. Однако историческая политика уже выбрала, какие действия совершить. Если новая модель предлагает действие, которого в похожих ситуациях раньше не было, его результат нельзя узнать простым воспроизведением журнала. Нужны дополнительные предположения, моделирование или ограниченный онлайн-тест.
Зафиксируйте область, где вывод не поддержан данными. Например, модель уверенно сравнивает ставки 40 и 50 в известной группе, но не имеет оснований оценивать 150 в новом приложении. Хорошая приёмка должна показывать такую границу до запуска. Численная уверенность модели не создаёт отсутствующее наблюдение.
Пилот для российской команды
Для первого разбора выберите один маршрут закупки, один формат и короткий согласованный период. Трейдер описывает действующую ставочную политику, интегратор объясняет смысл уведомлений, аналитик восстанавливает состав обучающей выборки. Владелец бюджета отдельно утверждает условия любого платного исследования.
На первом этапе достаточно найти неверное смешение: собственная ставка записана как рыночная цена, технический отказ обозначен ценовым проигрышем или неизвестное заменено нулём. Исправление таких записей полезнее, чем добавление нового слоя нейросети к неподходящей таблице. После исправления повторите тот же контрольный набор.
Критерий готовности состоит в проверяемой связи между действием и наблюдением. Команда может объяснить, какую часть рынка описывает число, откуда оно известно и на какие возможности вывод не распространяется. До этого среднюю цену побед стоит использовать для описания собственной закупки с явно указанными границами.
Проверку доставки уведомлений продолжает разбор loss notices, цену алгоритмической экономии материал о bid shading. Для остановки пилота полезны рабочие правила. Основные определения собраны в глоссарии, связанные задачи в разделе programmatic.